
V poněkud neobvyklém kroku, který připomíná operaci Fedu nazvanou Operation Twist (jak její původní verzi z roku 1961, tak její novější podobu z roku 2011), oznámilo americké ministerstvo financí zdvojnásobení objemu jednotlivých operací v rámci programu zpětného odkupu dlouhodobějších cenných papírů – ze 2 na 4 miliardy dolarů. Program se týká dluhopisů se splatností 10 až 30 let. Cílem je zřejmě snížit výnosy dlouhodobých dluhopisů.
Proč? Je patrné, že hypoteční sazby v posledních letech výrazně vzrostly, což může vysvětlovat slabost amerického trhu s bydlením. Prémie za dobu splatnosti desetiletého bezkupónového dluhopisu navíc letos vzrostla přibližně o 25 bazických bodů (podle výpočtů Rady guvernérů Federálního rezervního systému). Nedávná aukce třicetiletých amerických státních dluhopisů pak přinesla výnos až 5,22 %, což byla nejvyšší hodnota od srpna 2001.
Zpětné odkupy dlouhodobých dluhopisů budou pravděpodobně financovány emisí většího objemu krátkodobého dluhu. To by naopak mohlo tlačit vzhůru krátkodobé výnosy – právě proto se nabízí paralela s Operation Twist.
„Považuji tento krok za poněkud zvláštní, protože připomíná holandského chlapce, který se snaží zabránit zaplavení Haarlemu tím, že prstem ucpe díru v hrázi. Americká vláda totiž vydává obrovské objemy dluhu a představa, že tak může činit bez využití celého spektra splatností, se zdá být nereálná. Je pravda, že v období 2012–2021, kdy byly výnosy uměle stlačovány nízko, by bývalo dávalo větší smysl vydávat více dluhu s velmi dlouhou splatností. Tato příležitost však nebyla využita,“ vysvětluje Paul Jackson.
V nejlepším případě se proto jedná o dočasné opatření, které nelze dlouhodobě prodlužovat. Zvláště pokud se naplní záměr Kevina Warshe zmenšit bilanci Fedu, což může znamenat uvolnění amerických státních dluhopisů různých splatností zpět na trh.
Jediným dlouhodobě udržitelným způsobem, jak by vláda mohla snížit dlouhodobé výnosy, je podle mého názoru snížit rozpočtový deficit, omezit objem nově vydávaného dluhu a snížit poměr veřejného dluhu k HDP.
Dluh, růst a dlouhodobé výnosy
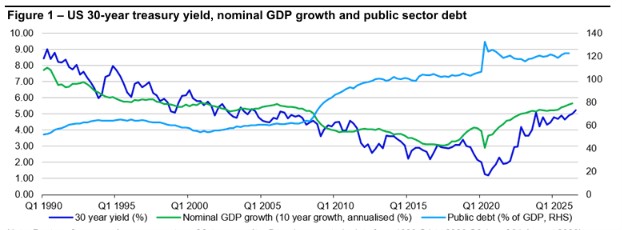
Vztah mezi poměrem amerického vládního dluhu k HDP a výnosem třicetiletých státních dluhopisů však není jednoznačný (viz graf 1). Obě veličiny v posledních letech rostly, v předchozím období však jejich korelace nebyla nijak výrazná.
Zdá se naopak, že výnos třicetiletých dluhopisů více souvisí s nedávným růstem nominálního HDP. V grafu je použita desetiletá klouzavá průměrná hodnota tohoto růstu, a to s předpokladem, že trhy očekávají pokračování trendu z nedávné minulosti.
Z tohoto pozorování lze vyvodit několik závěrů. Za prvé, snížení poměru dluhu k HDP prostřednictvím rychlejšího růstu HDP – jak naznačil Bessent, například díky využití umělé inteligence – nemusí vést k poklesu výnosů. Pokud totiž zároveň zrychlí růst nominálního HDP, může tomu být právě naopak.
Za druhé, udržitelnější snížení poměru dluhu k HDP bude pravděpodobně vyžadovat také snížení primárního rozpočtového deficitu, ideálně až do stavu vyrovnaného nebo přebytkového rozpočtu. To znamená vyšší daně a/nebo nižší vládní výdaje. Současná administrativa se snaží argumentovat tím, že právě cla by k tomuto výsledku měla nakonec přispět.
Za třetí, vzhledem k tomu, že nedávné zrychlení růstu nominálního HDP souvisí zřejmě více s vyšší inflací než s růstem reálného HDP (ačkoli roli sehrály oba faktory), může být při snižování výnosů státních dluhopisů důležitější Fed než samotná vláda. Klíčové bude, zda se Fedu podaří dostat inflaci zpět ke svému 2% cíli.
Graf 1 – Výnos třicetiletých amerických státních dluhopisů, růst nominálního HDP a veřejný dluh
Pozn.: Minulá výkonnost není zárukou budoucích výsledků. Na základě čtvrtletních údajů za období 1. čtvrtletí 1990 až 3. čtvrtletí 2026 (stav k 21. srpnu 2026).
Zdroj: Federal Reserve Bank of St. Louis, LSEG Datastream a Invesco Strategy & Insights
Jsou výnosy skutečně odtržené od fundamentů?
Paul Jackson dále situaci hodnotí: „Je zajímavé, že Scott Bessent tvrdí, že dlouhodobé výnosy se odtrhly od ekonomických fundamentů. Nejsem si tím jistý – připouštím však, že hodně záleží na tom, jak „fundamenty“ definujeme.
Mým výchozím bodem pro stanovení „normálního“ dlouhodobého výnosu je odhad „normální“ úrovně sazeb Fedu v průběhu budoucích ekonomických cyklů. A to nás opět přivádí k růstu nominálního HDP, podobně jako v případě Taylorova pravidla.
Pro zjednodušení předpokládám, že Fed v průběhu několika ekonomických cyklů v průměru dosáhne inflace ve výši 2 %. K tomu přidávám velkorysý předpoklad 2% reálného růstu. Výsledkem je neutrální sazba Fedu na úrovni 4 %.
K ní je však třeba přičíst předpokládaný sklon výnosové křivky, abychom získali „normální“ dlouhodobé výnosy.
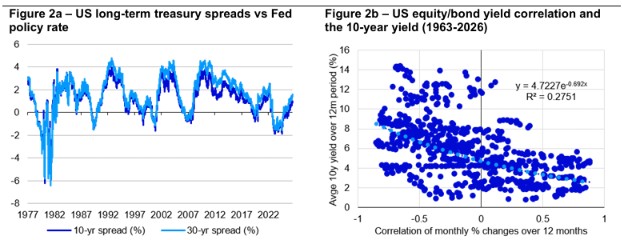
Graf 2a ukazuje rozdíl mezi výnosy desetiletých a třicetiletých státních dluhopisů a cílovou sazbou federal funds. Jak víme, sklon výnosové křivky se v čase mění, od začátku roku 1982 se však pohybuje v poměrně konzistentním rozpětí.“
Zdroj: Federal Reserve Bank of St. Louis, LSEG Datastream a Invesco Strategy & Insights
Od té doby činil průměrný rozdíl mezi desetiletým výnosem a sazbou Fedu 1,32procentního bodu a u třicetiletého dluhopisu 1,75procentního bodu. Pokud tyto historické průměry přičteme k předpokládané neutrální sazbě Fedu ve výši 4 %, dostaneme „normální“ výnos desetiletého a třicetiletého amerického státního dluhopisu na úrovni 5,32 %, respektive 5,75 %.
To je stále výrazně nad současnými výnosy 4,73 % a 5,27 %. Abychom uvěřili tvrzení, že trhy ztratily kontakt s ekonomickými fundamenty, museli bychom předpokládat, že odhad 4% růstu nominálního HDP je příliš optimistický – což by podle mého názoru americká administrativa jen stěží tvrdila, zejména s ohledem na data v grafu 1 – a/nebo že historický průměrný sklon výnosové křivky už není relevantní.
Graf 2a sice naznačuje, že po globální finanční krizi došlo ke snižování rozdílů mezi dlouhodobými výnosy a sazbou Fedu, podle mého názoru to však bylo způsobeno mimořádnými nákupy aktiv Fedu, které už dnes neprobíhají. Kevin Warsh navíc naznačil, že chce postupovat opačným směrem.
Dokonce i při použití údajů od začátku roku 2016 získáme rozdíl 0,38procentního bodu u desetiletého a 0,81procentního bodu u třicetiletého dluhopisu. To odpovídá „normálnímu“ výnosu desetiletého dluhopisu 4,38 % a třicetiletého 4,81 %. I když tedy analýzu natáhneme za hranice toho, co považuji za rozumné, je podle mého názoru stále obtížné tvrdit, že trh ztratil kontakt s fundamenty.
Výnosy se normalizují, nikoli přestřelují
Závěrem se domnívám, že výnosy jsou nyní v procesu normalizace, nikoli že by byly nadměrně vysoké.
Podle mého názoru to bylo právě během 10 až 15 let po globální finanční krizi, kdy byly trhy v důsledku politiky kvantitativního uvolňování (QE) donuceny ztratit kontakt s ekonomickou realitou. Nikoli nyní.
Měli bychom si proto zvyknout na to, že výnosy budou vyšší než po většinu období po globální finanční krizi. To ale nemusí být problém. Naopak se domnívám, že bychom to měli vítat: trhy nyní lépe odrážejí skutečné ekonomické fundamenty a zároveň investorům nabízejí atraktivnější výnosy.
Největším rizikem může být změna vztahu mezi akciemi a dluhopisy. Graf 2b naznačuje slabou vazbu mezi výnosem desetiletého dluhopisu a korelací mezi akciemi a dluhopisy.
Vyšší výnosy se zdají být spojeny s vyšší pravděpodobností, že růst výnosů bude doprovázen poklesem cen akcií – tedy se vztahem, který většina z nás považuje za přirozený.
Historická data z grafu naznačují, že výnos desetiletého dluhopisu nad 4,72 % býval spojen s negativní korelací mezi výnosy dluhopisů a cenami akcií. V takovém prostředí se dobré zprávy stávají špatnými zprávami pro akciové trhy.
Kromě menšího prostoru pro diverzifikaci však tento vývoj podle mého názoru nepředstavuje důvod k obavám. Podobné prostředí jsme koneckonců zvládli již v období 1960–2000.
Není-li uvedeno jinak, všechna data jsou k 21. srpnu 2026.
Zdroj: Federal Reserve Bank of St. Louis, LSEG Datastream a Invesco Strategy & Insights
Zdroj: Federal Reserve Bank of St. Louis, LSEG Datastream a Invesco Strategy & Insights
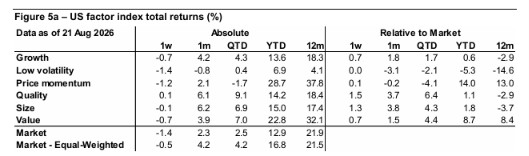
Zdroj: Federal Reserve Bank of St. Louis, LSEG Datastream a Invesco Strategy & Insights
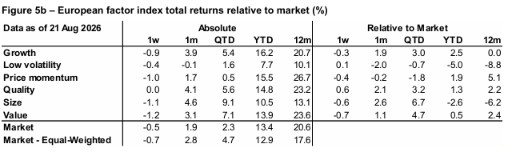
Zdroj: Federal Reserve Bank of St. Louis, LSEG Datastream a Invesco Strategy & Insights
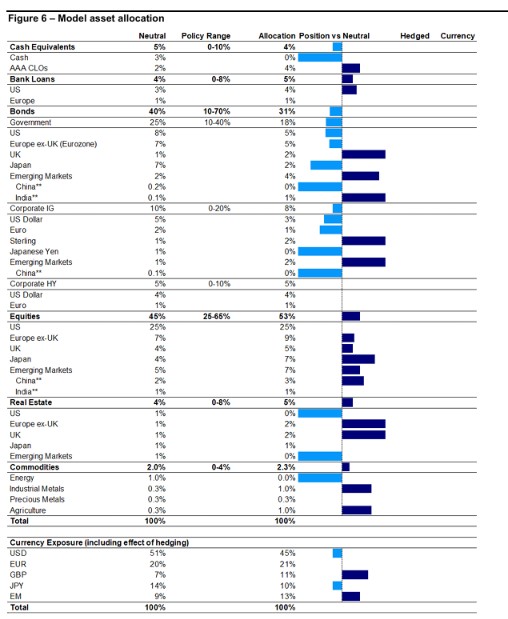
Zdroj: Federal Reserve Bank of St. Louis, LSEG Datastream a Invesco Strategy & Insights
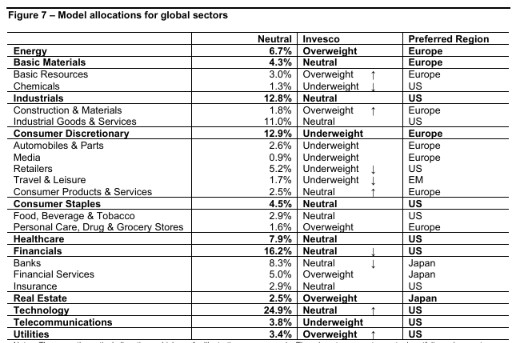
Zdroj: Federal Reserve Bank of St. Louis, LSEG Datastream a Invesco Strategy & Insights


